在職人士
戶口整合、基金配置、退休目標。先理清現況,再討論適合你嘅方向。
了解 MPF 規劃工作同生活不停變。
你嘅退休金配置,有冇一齊更新?
一齊整理現有戶口、基金配置同退休目標。
由你嘅需要出發。
按個人情況討論風險、基金選擇同配置方向,
講清楚每個決定。
定期檢視組合。當市場或你嘅需要改變,
再跟進調整建議。
真實個案 · 已獲客戶同意分享
一位資深公務員嘅 MPF 賬戶,一年半內由蝕 54 萬,
反彈到賺翻 110 萬以上,前後扭轉超過 HK$1,660,000。
| 接手時 | −HK$540,650 |
|---|---|
| 一年後 | +HK$567,881 |
| 一年半後(現在) | +HK$1,126,127 |
| 帳戶價值一年半內合共扭轉 | 超過 HK$1,660,000 |
*個案已獲客戶同意作匿名分享,賬戶資料經模糊處理,僅供參考,不代表適用於所有情況。投資涉及風險,過往表現不代表未來回報,實際結果因應個人組合、供款及市況而異。
先做功課,亦可以先傾吓。
揀你而家最想了解嘅問題。
由理想生活出發,估算退休需要。
邊個基金類別、邊間供應商跑得最好?揀返你關心嘅基金類別,一次過比較十大 MPF 供應商嘅回報表現,即刻知道自己隻基金排第幾。
回望歷史數據,探索唔同配置。
深入了解退休金入面嘅實際問題。
通脹之下,你嘅強積金同儲蓄夠撐到幾多歲?三種情況對比,仲計到每月要多儲幾多先夠使。
工具結果只供參考,唔係個人投資建議。歷史表現不代表未來回報。
唔代表任何銀行或保險公司,100% 站在你嘅立場,由分析、比較、規劃到持續跟進,全程免費。
MPF · 退休金缺口分析
積金局官方指引拆解:首四次提取免費、保證基金條款、市價波動風險同申請流程。
MPF · 資產配置進階
積金局最新FER數據:451隻基金開支比率相差2.3個百分點,實測平貴基金供足30年退休金可以拉開61.8萬。
CSPF · 深度解碼
供款、歸屬、基金選擇同稅務,用 CSB、積金局同稅務局官方資料逐樣對比。
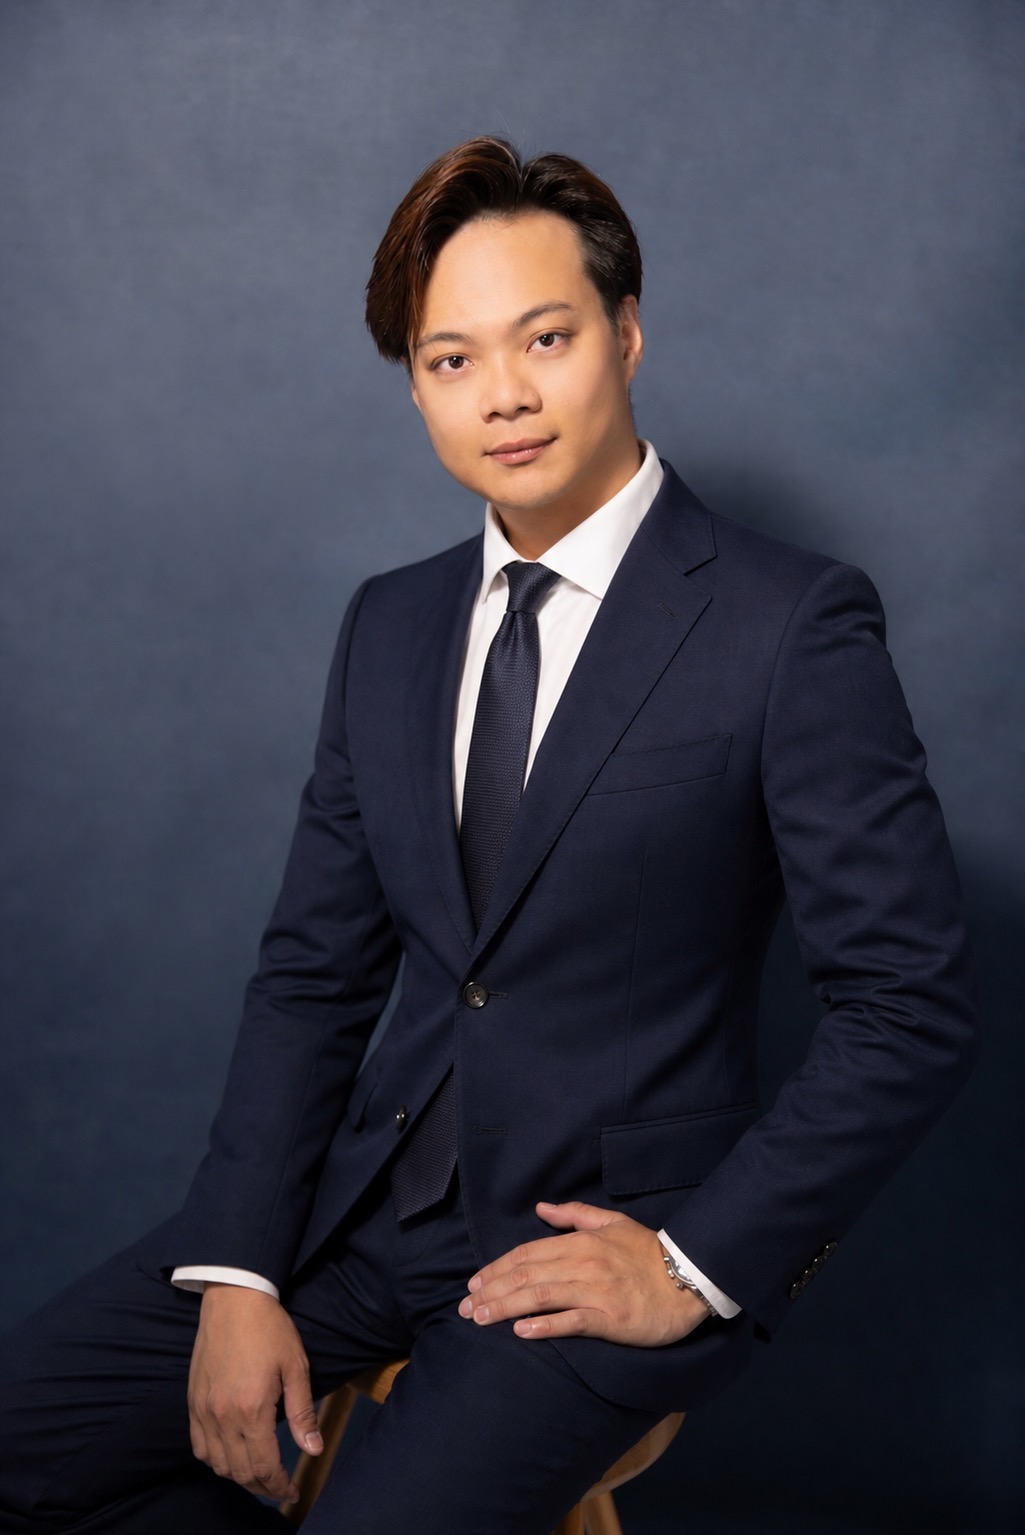
WING YEUNG / YOUR ADVISOR
Wing Yeung
資深財富管理顧問 · MPF × CSPF
我相信,退休規劃要由你想過嘅生活開始。先了解你嘅現況同目標,再一齊討論配置,持續跟進。
作為獨立 Wealth Management Office,我哋唔代表任何一間保險公司或銀行,100% 站在客戶立場提供建議。
IPP International Wealth Management Limited
盈加國際財富管理 · 證監會(SFC)持牌機構
你可以先講吓想了解嘅問題。要進一步分析時,再按需要準備現有 MPF 或 CSPF 資料;提供文件前可以先同 Wing 確認所需範圍。
可以。由了解現況開始,先討論目標同風險,再決定有冇需要調整。你可以按自己嘅步伐作決定。
按你嘅情況討論配置方向,再跟進組合及需要嘅變化。實際安排可以喺首次對話時同 Wing 了解清楚。
係,100% 免費。我會幫你分析你嘅 MPF 組合表現同提供建議。之後你想自己執行、或者搵我幫手都可以,完全冇壓力。
CSPF(公務員公積金計劃)係政府為 2000 年 6 月後入職嘅公務員設立嘅退休保障,政府供款隨年資遞增,由 5% 到最高 25%(MPF 僱主供款係 5%)。但基金選擇同管理方式不同,需要獨立策略。DM 我可以詳細幫你拆解。
永遠唔會遲,但愈早愈好。即使淨返 10-15 年先退休,揀啱基金加上 TVC 部署,回報差異仍然可以好大。重點係「而家就開始」。
如果你最高稅率係 15% 或 17%,每年供 $60,000 TVC 可以慳稅 $9,000-$10,200。加上投資回報,長期睇非常值得。但要揀啱 TVC 計劃,唔同計劃嘅基金選擇同費用差異好大。
我日常覆蓋十大供應商:Manulife(宏利)、AIA(友邦)、Sun Life(永明)、BOCL(中銀人壽)、BCT(銀聯信託)、BEA(東亞)、Principal(信安)、Hang Seng(恒生)、China Life(中國人壽)、HSBC(滙豐)。基本上覆蓋咗香港大部分打工仔嘅 MPF。
唔會。你嘅 MPF 報表同個人資料只會用作分析用途,絕對保密。我作為持牌顧問,受 SFC 監管,有嚴格嘅客戶資料保護要求。